CEO Data Decision Principles
CEO Data Decision Framework
Data-driven không phải là có nhiều dashboard.
- Raw Data
- Trusted Data
- Fact
- Metric
- Insight
- Decision
- Action
- Outcome
- Learning
Tăng chất lượng, tốc độ, tính nhất quán và khả năng học hỏi của quyết định.
Quyết bằng số. Chặng 1. Gom số, do omniVN biên soạn
1Nguyên tắc
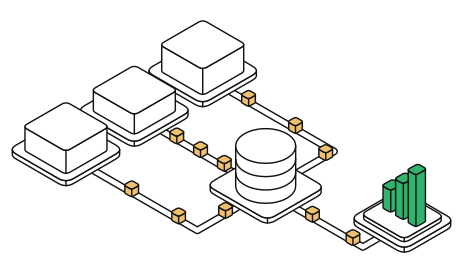
Tích hợp mọi hệ thống tác động đến doanh nghiệp
Kết nối các hệ thống chi phối doanh thu, chi phí, khách hàng, tồn kho và dòng tiền. Đừng phân tích doanh nghiệp như những ứng dụng rời rạc.
- 1
Doanh thu được tạo ra ở đâu?
Website, Shopee, TikTok Shop, POS cửa hàng
- 2
Chi phí thu hút khách được ghi ở đâu?
Meta Ads, TikTok Ads, agency
- 3
Sự thật về khách hàng nằm ở đâu?
CRM, nền tảng bán hàng, chăm sóc khách
- 4
Sự thật vận hành nằm ở đâu?
ERP, kho, vận chuyển
- 5
Nguồn quan trọng nào đang vô hình?
Ngân hàng, hàng trả lại, cửa hàng offline
CEO takeaway: Website không sai. Nó chỉ chưa đủ.
Việc của CEO: Liệt kê mọi hệ thống chi phối doanh thu.
Ví dụ minh họa: công ty thời trang.


2Nguyên tắc
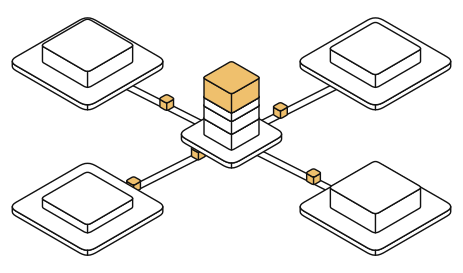
Tập trung hóa trước khi phân tích
Chuẩn hóa dữ liệu của từng nền tảng về các khái niệm kinh doanh chung trước khi phân tích chéo giữa các hệ thống.
- 1
Mỗi hệ thống gọi đơn hàng là gì?
Shopee order_sn, Shopify order_id, POS transaction_id
- 2
Tất cả quy về khái niệm nào?
Một khái niệm chung: Đơn hàng
- 3
Đếm theo đơn vị nào?
Một đơn vị đếm thống nhất cho mọi nguồn
- 4
Cộng lại được bao nhiêu?
5.000 + 3.000 + 2.000 = 10.000 đơn
- 5
Chuẩn hóa vào lúc nào?
Trước khi phân tích chéo các hệ thống
CEO takeaway: Một khái niệm, một cách đếm.
Việc của CEO: Đòi một định nghĩa đơn hàng chung.
Ví dụ minh họa: Shopee, website, POS.
3Nguyên tắc
Một doanh nghiệp, một sự thật
Mỗi khái niệm kinh doanh quan trọng cần một định nghĩa chính thức và một người chịu trách nhiệm.
- 1
Ai đang báo con số doanh thu nào?
Marketing 10 tỷ, Sales 9,2 tỷ, Tài chính 8,5 tỷ
- 2
Mỗi con số thật sự đo cái gì?
GMV, đơn đã thanh toán, doanh thu kế toán ghi nhận
- 3
Chênh lệch có chính đáng không?
Có thể: mỗi bộ phận đang đo một khái niệm khác nhau
- 4
Số nào là chuẩn cho quyết định này?
Khai báo số chính thức cho từng loại quyết định
- 5
Ai chịu trách nhiệm về định nghĩa?
Mỗi khái niệm quan trọng có một người chủ
CEO takeaway: Đừng ép số khớp nhau, hãy gọi đúng tên.
Việc của CEO: Giao một người phụ trách mỗi định nghĩa.
Ví dụ minh họa: doanh thu ở ba bộ phận.
4Nguyên tắc
Mỗi chỉ số quan trọng cần một hợp đồng
Một chỉ số chỉ đáng tin khi định nghĩa, công thức, phạm vi, nguồn, độ mới và người chủ đều được ghi rõ.
- 1
Chỉ số này được định nghĩa thế nào?
Doanh thu gộp: giá trị trước chiết khấu
- 2
Tính bằng công thức nào?
Tổng giá trị các dòng đơn đủ điều kiện
- 3
Lấy dữ liệu từ nguồn nào?
Đơn hàng đã chuẩn hóa
- 4
Phạm vi và loại trừ là gì?
Đơn đã thanh toán và giao; loại đơn đã hủy
- 5
Ai là chủ, cập nhật bao lâu một lần?
Tài chính và Dữ liệu, cập nhật hằng giờ
CEO takeaway: Đúng kỹ thuật vẫn có thể quyết ngược nhau.
Việc của CEO: Đòi hợp đồng cho mỗi chỉ số chính.
Ví dụ minh họa: doanh thu gộp.
5Nguyên tắc
Chuẩn hóa nhưng vẫn giữ bằng chứng gốc
Chuẩn hóa không được xóa bằng chứng cần để tính lại, gỡ lỗi, kiểm toán hoặc suy ra những trường dữ liệu mới sau này.
- 1
Dữ liệu gốc từ sàn chứa những gì?
Giá trị đơn, giảm giá, hoa hồng, trợ giá, phí sàn
- 2
Chỉ lưu mã đơn và doanh thu thì sao?
Không trả lời được những câu hỏi về sau
- 3
Câu hỏi nào sẽ không trả lời được?
Tăng trưởng được sàn trợ giá bao nhiêu?
- 4
Ai cần đến bằng chứng gốc?
Tính lại, gỡ lỗi, kiểm toán, suy ra trường mới
- 5
Lưu bằng chứng gốc ở đâu?
Bên cạnh bản chuẩn hóa, không thay thế nó
CEO takeaway: Thêm một lớp, đừng xóa lớp gốc.
Việc của CEO: Hỏi: bằng chứng gốc còn được lưu không?
Ví dụ minh họa: dữ liệu đơn hàng từ sàn.
6Nguyên tắc
Chất lượng dữ liệu quan trọng hơn số lượng
Có thêm nhiều bản ghi cũng không bù được những bản ghi bị thiếu, trùng lặp, cũ hoặc không hợp lệ.
- 1
Có đang thiếu dữ liệu quan trọng không?
Đầy đủ: kết nối Shopee mất bốn giờ sự kiện
- 2
Giá trị này có đúng không?
Chính xác: báo 1,0 tỷ, thực tế 1,25 tỷ
- 3
Các nguồn có dùng định nghĩa khớp nhau?
Nhất quán: cùng một định nghĩa ở mọi nguồn
- 4
Số đủ mới cho quyết định này chưa?
Kịp thời: độ mới theo tốc độ quyết định
- 5
Có bản ghi trùng hoặc sai hợp đồng không?
Duy nhất và hợp lệ: không trùng, đúng hợp đồng
CEO takeaway: Dashboard đẹp mà thiếu dữ liệu vẫn sai.
Việc của CEO: Hỏi chất lượng trước khi tin con số.
Ví dụ minh họa: doanh thu hôm qua thiếu dữ liệu Shopee.
7Nguyên tắc
Mỗi con số quan trọng cần nguồn gốc
Người ra quyết định phải lần được một con số về tận nguồn, qua từng bước biến đổi đã tạo ra nó.
- 1
Con số này là gì?
12,4 tỷ GMV trên báo cáo
- 2
Nó được cộng từ đâu?
Tổng hợp doanh số chuẩn
- 3
Gồm những đơn hàng nào?
Đơn hàng đã chuẩn hóa
- 4
Mỗi đơn đến từ hệ thống nào?
Bản ghi do từng sàn, từng hệ thống trả về
- 5
Bằng chứng gốc nằm ở đâu?
Dữ liệu gốc còn nguyên, kiểm tra lại được
CEO takeaway: Truy dòng dữ liệu, đừng cãi bằng ảnh chụp.
Việc của CEO: Hỏi nguồn trước khi tin một con số.
Ví dụ minh họa: Tài chính chất vấn con số 12,4 tỷ GMV.
8Nguyên tắc
Dữ liệu quan trọng phải được đối soát
Bộ dữ liệu quan trọng cần được đối chiếu với một nguồn độc lập hoặc con số tổng của nhà cung cấp, khi có thể.
- 1
Đối chiếu với nguồn nào?
Nguồn độc lập hoặc số tổng từ nhà cung cấp
- 2
Sàn báo bao nhiêu đơn?
API của sàn: 10.421 đơn
- 3
Kho dữ liệu chung ghi bao nhiêu?
Kho dữ liệu chung: 10.397 đơn
- 4
Lệch bao nhiêu thì đáng xem?
Lệch 24 đơn là một sự cố chất lượng dữ liệu
- 5
Thấy lệch thì làm gì?
Điều tra nguyên nhân, không lặng lẽ chấp nhận
CEO takeaway: Số lệch là tín hiệu, không phải sai số.
Việc của CEO: Hỏi: số này đã đối soát với ai?
Ví dụ minh họa: số đơn từ API sàn so với kho dữ liệu chung.
9Nguyên tắc
Độ mới của dữ liệu phải theo nhịp quyết định
Độ mới là yêu cầu kinh doanh, không phải cuộc đua tới thời gian thực. Mỗi loại dữ liệu chỉ cần mới bằng tốc độ của quyết định dùng nó.
- 1
Quyết định này phải phản ứng nhanh cỡ nào?
Hỏi câu này trước khi đòi dữ liệu thời gian thực
- 2
Đơn hàng, tồn kho cần mới tới đâu?
Vài phút, hoặc gần thời gian thực
- 3
Quảng cáo xem theo nhịp nào?
Theo giờ hoặc theo ngày
- 4
Tài chính và chỉ số chiến lược thì sao?
Tài chính vận hành: hằng ngày; chiến lược: tuần, tháng
- 5
P&L có cần cập nhật từng giây không?
Không: chốt theo tháng, có ước tính giữa kỳ
CEO takeaway: Nhanh hơn mức cần chỉ thêm chi phí.
Việc của CEO: Đặt nhịp cập nhật cho từng quyết định.
Ví dụ minh họa: nhịp cập nhật điển hình theo từng loại dữ liệu.


10Nguyên tắc
Tách riêng sáu lớp từ dữ liệu tới hành động
Đừng nhảy thẳng từ một con số thô sang hành động. Dữ liệu, sự kiện, chỉ số, nhận định, quyết định và hành động là sáu lớp khác nhau.
- 1
Con số thô này nói sự kiện gì?
12.430 đơn: số đơn hàng tháng 9
- 2
So với kỳ trước thì sao?
Số đơn +14% so với tháng trước
- 3
Vì sao nó thay đổi?
Tăng chủ yếu từ TikTok Shop, với biên lợi nhuận thấp hơn
- 4
Vậy ta quyết định điều gì?
Không mua tăng trưởng bằng mọi giá biên lợi nhuận
- 5
Cụ thể sẽ làm gì?
Giới hạn giảm giá, dồn chi tiêu sang SKU biên cao
CEO takeaway: Quan sát chưa phải là lời giải thích.
Việc của CEO: Hỏi vì sao trước khi ra lệnh.
Ví dụ minh họa: 12.430 đơn trong tháng 9, tăng 14% so với tháng 8.
11Nguyên tắc
Con số thiếu bối cảnh gần như vô nghĩa
Một con số chỉ dùng được để quyết định khi có đủ bối cảnh: hiệu quả kinh tế, định nghĩa, phân khúc và mốc so sánh.
- 1
Sau con số này, lãi thật ra sao?
Kinh tế: A có biên lãi gộp 70%, B chỉ 20%
- 2
Hàng hoàn trả ăn mất bao nhiêu?
Kinh tế: A hoàn 5% đơn, B hoàn 25%
- 3
Con số này được tính thế nào?
Định nghĩa: tính doanh thu nào, chi phí nào
- 4
Con số này của nhóm nào?
Phân khúc: kênh, sản phẩm hay nhóm khách nào
- 5
So với gì thì cao hay thấp?
So sánh: ROAS 4 tự nó chưa nói tốt hay xấu
CEO takeaway: Cùng ROAS 4, lợi nhuận có thể rất khác.
Việc của CEO: Đòi đủ bối cảnh trước khi quyết.
Ví dụ minh họa: hai doanh nghiệp cùng ROAS 4, khác biên lãi và tỷ lệ hoàn.
12Nguyên tắc
Mọi chỉ số quan trọng cần một mốc so sánh
Một con số đứng một mình nói rất ít. Mỗi chỉ số quan trọng cần một mốc phù hợp: kỳ trước, năm ngoái, kế hoạch, mục tiêu hoặc chuẩn so sánh.
- 1
So với kỳ trước thì sao?
Hôm qua, tuần trước, tháng trước
- 2
So với cùng kỳ năm ngoái?
Cùng kỳ năm ngoái: +20%
- 3
Có đạt kế hoạch không?
Kế hoạch, ngân sách, dự báo: −8%
- 4
Còn cách mục tiêu bao xa?
Mục tiêu đã chốt cho kỳ này
- 5
Đứng đâu so với kênh, sản phẩm khác?
Chuẩn so sánh theo đối thủ, kênh, sản phẩm
CEO takeaway: +20% so năm ngoái, nhưng −8% so kế hoạch.
Việc của CEO: Hỏi: con số này so với gì?
Ví dụ minh họa: doanh thu 10 tỷ, +20% so năm ngoái, −8% so kế hoạch.
13Nguyên tắc
Đọc chỉ số theo hệ thống, không đứng riêng lẻ
Tối ưu một chỉ số có thể làm hỏng chỉ số khác. Doanh thu tăng chưa nói lên chiến dịch thành công nếu biên lợi nhuận giảm.
- 1
Doanh thu tăng bao nhiêu?
Doanh thu: +25% sau đợt khuyến mãi
- 2
Số đơn có tăng cùng chiều?
Số đơn: +35%
- 3
Mỗi đơn còn lớn như trước không?
Giá trị đơn trung bình (AOV): -8%
- 4
Biên lợi nhuận gộp ra sao?
Biên lợi nhuận gộp: -12%
- 5
Sau mọi chi phí, còn lãi không?
Biên đóng góp: -20%
CEO takeaway: Doanh thu tăng chưa phải là thành công.
Việc của CEO: Đọc doanh thu cùng biên đóng góp.
Ví dụ minh họa: một đợt khuyến mãi, so với trước khi chạy.
14Nguyên tắc
Tách kết quả thành cây chỉ số có thể điều khiển
Doanh thu = lưu lượng × tỷ lệ chuyển đổi × giá trị đơn trung bình. Khi kết quả đổi, đi xuống từng nhánh để tìm đúng chỗ gây ra thay đổi.
- 1
Doanh thu giảm bao nhiêu?
Doanh thu chuẩn: -12% so với kỳ trước
- 2
Lưu lượng truy cập có giảm không?
Lượt truy cập từ web, sàn và quảng cáo
- 3
Tỷ lệ chuyển đổi có giảm không?
Số đơn chia cho lượt truy cập, theo kênh
- 4
Giá trị mỗi đơn có giảm không?
Doanh thu chia cho số đơn (AOV)
- 5
Chuyển đổi giảm vì đâu?
Tồn kho, lỗi thanh toán, giá, khuyến mãi, trải nghiệm
CEO takeaway: Doanh thu là kết quả; hãy sửa đúng nhánh.
Việc của CEO: Hỏi nhánh nào gây ra thay đổi.
Ví dụ minh họa: doanh thu giảm 12%, nhánh chuyển đổi giảm.
15Nguyên tắc
Con số tổng che giấu thực tế
Con số tổng giúp phát hiện có chuyện xảy ra; muốn biết vì sao phải tách nó ra từng phần. Tổng tăng vẫn có thể che những phần đang đi xuống.
- 1
Tổng tăng nhờ phần nào?
Doanh thu theo kênh: Shopee +45%, TikTok +70%
- 2
Phần nào đang đi xuống?
Website −25%, bán lẻ −18%
- 3
Kênh lõi của mình còn khỏe không?
Kênh tự sở hữu và cửa hàng, kỳ này so kỳ trước
- 4
Phần tăng có bù được phần giảm lâu dài?
Tỷ trọng từng kênh trong tổng, qua nhiều kỳ
- 5
Cần tách tiếp theo chiều nào?
Sản phẩm, khách hàng, khu vực, cửa hàng
CEO takeaway: Tổng +10%, nhưng hai kênh lõi đang giảm.
Việc của CEO: Tách con số tổng trước khi kết luận.
Ví dụ minh họa: tổng +10%; Website −25%, Shopee +45%, TikTok +70%, bán lẻ −18%.
16Nguyên tắc
Chia nhỏ trước khi quyết định
Quyết định ở mức phân khúc nhỏ nhất mà dữ liệu còn tin cậy: khách hàng, sản phẩm, kênh, chiến dịch, khu vực, cửa hàng, nhân viên bán, nhóm khách, thời gian.
- 1
Con số chung này gồm những phần nào?
CAC chung: 250k một khách mới
- 2
Kênh nào mang khách về rẻ nhất?
Organic: 50k một khách mới
- 3
Kênh nào ở mức trung bình?
Meta: 210k một khách mới
- 4
Kênh nào đắt nhất, cần xử lý riêng?
TikTok: 420k, gấp 8 lần Organic
- 5
Dữ liệu từng kênh có đủ tin cậy?
Chi phí và khách mới theo kênh, đã đối soát
CEO takeaway: CAC chung 250k che mất TikTok 420k.
Việc của CEO: Quyết định cho từng kênh, không cắt chung
Ví dụ minh họa: CAC chung 250k; Organic 50k, Meta 210k, TikTok 420k.
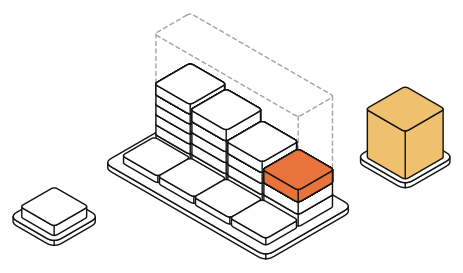
17Nguyên tắc
Cohort khách hàng nói thật hơn số trung bình
Cohort là nhóm khách mua lần đầu trong cùng một tháng. Số trung bình có thể vẫn ổn trong khi mỗi nhóm khách mới lại giữ chân kém hơn nhóm trước.
- 1
Khách mua tháng 1 còn quay lại bao nhiêu?
Cohort tháng 1: 52% còn mua sau 90 ngày
- 2
Nhóm tháng 2 có giữ được như vậy?
Cohort tháng 2: 49%
- 3
Nhóm tháng 3 tụt bao nhiêu?
Cohort tháng 3: 41%
- 4
Nhóm mới nhất còn lại bao nhiêu?
Cohort tháng 4: 32%, thấp nhất
- 5
Số trung bình đang che điều gì?
Tỷ lệ giữ chân chung vẫn trông chấp nhận được
CEO takeaway: Trung bình ổn, cohort mới ngày càng kém.
Việc của CEO: Xem giữ chân theo từng cohort.
Ví dụ minh họa: tỷ lệ khách còn mua sau 90 ngày, theo tháng mua đầu.
18Nguyên tắc
Doanh thu không phải là lợi nhuận
Tăng trưởng phải được đánh giá qua chi phí và biên lợi nhuận. Chỉ nhìn doanh thu tăng sẽ phóng đại giá trị thật sự tạo ra.
- 1
Doanh thu tăng bao nhiêu?
Doanh thu: +30% so với kỳ trước
- 2
Giảm giá đã lấy đi bao nhiêu?
Chiết khấu, khuyến mãi: +60%
- 3
Mỗi khách mới tốn thêm bao nhiêu?
Chi phí có một khách hàng (CAC): +40%
- 4
Hoàn hàng và giao hàng tăng ra sao?
Hàng hoàn: +25%, logistics: +20%
- 5
Lợi nhuận gộp còn lại bao nhiêu?
Lợi nhuận gộp: chỉ +5%
CEO takeaway: Tăng trưởng thật là phần lợi nhuận còn lại.
Việc của CEO: Đo tăng trưởng bằng lợi nhuận gộp.
Ví dụ minh họa: một kỳ so với kỳ trước, không phải số liệu thật.
19Nguyên tắc
Quyết theo biên đóng góp, không theo doanh thu
Quyết định về kênh và sản phẩm phải tính cả các chi phí biến đổi cần bỏ ra để tạo ra doanh thu đó: giá vốn, quảng cáo, phí sàn, giao hàng.
- 1
Hai kênh mang về bao nhiêu doanh thu?
Website 1,0 tỷ, sàn 1,0 tỷ: bằng nhau
- 2
Biên lãi gộp của mỗi kênh là bao nhiêu?
Biên lãi gộp: Website 60%, sàn 45%
- 3
Mỗi kênh tốn bao nhiêu quảng cáo?
Quảng cáo: Website 100 triệu, sàn 80 triệu
- 4
Phí nền tảng lấy đi bao nhiêu?
Phí sàn: Website 0, sàn 150 triệu
- 5
Cuối cùng mỗi kênh còn lại bao nhiêu?
Biên đóng góp: Website 500 triệu, sàn 220 triệu
CEO takeaway: Cùng doanh thu, giá trị kinh tế rất khác.
Việc của CEO: So kênh bằng biên đóng góp.
Ví dụ minh họa: hai kênh cùng 1,0 tỷ doanh thu, không phải số liệu thật.
20Nguyên tắc
Có lãi chưa chắc đã có tiền mặt
Lợi nhuận không bảo đảm khả năng thanh toán. Doanh nghiệp có lãi vẫn có thể thiếu tiền khi tiền nằm trong tồn kho và công nợ chưa thu.
- 1
Kỳ này lãi bao nhiêu?
Lợi nhuận kế toán: +2 tỷ
- 2
Bao nhiêu tiền đang nằm trong kho?
Tồn kho đang giữ 4 tỷ
- 3
Khách hàng còn nợ ta bao nhiêu?
Công nợ phải thu: 3 tỷ, chưa thu về
- 4
Sắp tới phải trả những khoản nào?
Nhà cung cấp đến hạn thanh toán tuần sau
- 5
Trong két thật sự còn bao nhiêu?
Số dư tiền mặt: chỉ 500 triệu
CEO takeaway: Có lãi vẫn có thể cạn tiền mặt.
Việc của CEO: Xem dòng tiền cùng lúc với lợi nhuận.
Ví dụ minh họa: số liệu giả định, không phải số liệu thật.
21Nguyên tắc
Trước khi giải thích, xác minh điều đã xảy ra
Phân tích mô tả trả lời câu hỏi: chuyện gì đã xảy ra? Hãy chốt trạng thái đã được xác minh trước, rồi mới đi tìm nguyên nhân.
- 1
Chính xác thì chuyện gì đã xảy ra?
Doanh thu tháng này giảm 12%
- 2
Con số này đã được xác minh chưa?
Chốt trạng thái đã xác minh trước khi giải thích
- 3
Thay đổi so với mốc nào?
So với tháng trước: −12%
- 4
Cả đội có nhìn cùng một con số?
Một trạng thái đã xác minh, không mỗi người một số
- 5
Đã đến lúc hỏi vì sao chưa?
Chỉ sau khi “cái gì” đã chắc chắn
CEO takeaway: Chốt “cái gì” trước, rồi mới hỏi “vì sao”.
Việc của CEO: Hỏi: con số này đã xác minh chưa?
Ví dụ minh họa: doanh thu tháng này giảm 12% so với tháng trước.
22Nguyên tắc
Hỏi vì sao: tách thay đổi thành từng động lực
Phân tích chẩn đoán trả lời câu hỏi: vì sao nó xảy ra? Tách thay đổi thành các động lực, rồi chọn lời giải thích có bằng chứng mạnh nhất.
- 1
Doanh thu giảm bao nhiêu?
Doanh thu: −12% so với kỳ trước
- 2
Lưu lượng truy cập góp bao nhiêu?
Lưu lượng truy cập: −3%
- 3
Tỷ lệ chuyển đổi góp bao nhiêu?
Tỷ lệ chuyển đổi: −9%, động lực lớn nhất
- 4
Chuyển đổi giảm ở đâu?
Chuyển đổi trên di động sụt mạnh
- 5
Điều gì gây ra cú sụt đó?
Lỗi thanh toán tăng sau một bản phát hành
CEO takeaway: “Doanh thu giảm” chưa phải là kết luận.
Việc của CEO: Hỏi động lực nào có bằng chứng mạnh nhất.
Ví dụ minh họa: doanh thu giảm 12%, không phải số liệu thật.
23Nguyên tắc
Phân tích dự báo: điều gì nhiều khả năng xảy ra?
Dùng bằng chứng hiện có để ước tính kết quả tương lai, và luôn cho thấy mức độ không chắc chắn đi kèm.
- 1
Cứ đà này, quý tới về đâu?
Theo đà hiện tại: doanh thu quý 4 khoảng 31 tỷ
- 2
Dự báo dựa trên số liệu nào?
Bằng chứng hiện tại, không phải mong muốn
- 3
Khoảng dao động rộng bao nhiêu?
Nói rõ độ không chắc chắn, không chỉ một con số
- 4
So với kế hoạch thì thiếu bao nhiêu?
Kế hoạch 35 tỷ: dự kiến thiếu 4 tỷ
- 5
Biết sớm thì còn kịp làm gì?
Đủ sớm để ban điều hành kịp hành động
CEO takeaway: Dự báo thiếu 4 tỷ, biết từ sớm.
Việc của CEO: Hỏi: cứ đà này, ta sẽ về đâu?
Ví dụ minh họa: dự báo quý 4 đạt 31 tỷ, kế hoạch 35 tỷ.
24Nguyên tắc
Phân tích phải chỉ ra nên làm gì
Phân tích đề xuất đưa ra các phương án khả thi cùng bài toán kinh tế của từng phương án, thay vì chỉ dự báo rằng sắp có vấn đề.
- 1
Có những phương án nào?
A: quảng cáo +30%, B: chuyển đổi +0,8 điểm, C: AOV +12%
- 2
Mỗi phương án tốn bao nhiêu?
Chi phí để đạt mức tăng của từng phương án
- 3
Phương án nào làm được thật?
Tính khả thi với nguồn lực hiện có
- 4
Vận hành có kham nổi không?
Năng lực: kho, giao hàng, chăm sóc khách hàng
- 5
Phương án nào để lại nhiều lãi nhất?
Biên đóng góp của từng phương án
CEO takeaway: Dự báo nêu vấn đề; đề xuất chọn đường đi.
Việc của CEO: Đòi phương án kèm chi phí và biên lãi
Ví dụ minh họa: ba cách lấp khoảng hụt doanh thu, so trên cùng tiêu chí.
25Nguyên tắc
Tương quan không phải nhân quả
Hai chỉ số cùng tăng chưa chứng minh cái này gây ra cái kia. Có thể một yếu tố thứ ba đẩy cả hai; muốn quy công cần bằng chứng mạnh hơn.
- 1
Hai chỉ số này có cùng tăng không?
Chi quảng cáo +30%, doanh thu +25%
- 2
Có trùng 11.11 hay mùa cao điểm?
Mùa vụ đẩy cả chi tiêu lẫn doanh thu
- 3
Có KOL hay sự kiện nào cùng lúc?
Một đợt influencer có thể là nguyên nhân thật
- 4
Đối thủ có đang hết hàng không?
Khách chuyển sang mình, không nhờ quảng cáo
- 5
Bằng chứng nào cho thấy quảng cáo gây ra?
Quy công cần bằng chứng mạnh hơn, như thử nghiệm
CEO takeaway: Cùng tăng không có nghĩa là vì nhau.
Việc của CEO: Tìm yếu tố thứ ba trước khi quy công
Ví dụ minh họa: chi quảng cáo +30%, doanh thu +25% trùng dịp 11.11.
26Nguyên tắc
Quyết định nhân quả quan trọng cần thử nghiệm
Khi khả thi, hãy thử can thiệp trên một nhóm và giữ một nhóm đối chứng giống hệt. Chỉ phép thử mới cho biết thay đổi đó có thật sự gây ra kết quả.
- 1
Thay đổi này có thật sự gây ra kết quả?
Thử miễn phí vận chuyển trên một nhóm khách
- 2
Nhóm đối chứng có giống hệt không?
Chia ngẫu nhiên; hai nhóm chỉ khác một thay đổi
- 3
Chuyển đổi và giá trị đơn đổi thế nào?
Chuyển đổi 4,5% so với 3,8%; AOV 720k so với 690k
- 4
Mỗi đơn còn đóng góp bao nhiêu?
Phí ship 45k: đóng góp/đơn 180k so với 195k
- 5
Tổng đóng góp tăng thêm là bao nhiêu?
Quyết theo tổng đóng góp, không chỉ chuyển đổi
CEO takeaway: Chuyển đổi tăng, nhưng lãi mỗi đơn giảm.
Việc của CEO: Thử trước khi triển khai diện rộng
Ví dụ minh họa: thử miễn phí vận chuyển so với nhóm đối chứng.
27Nguyên tắc
Cẩn thận với thiên kiến kẻ sống sót
Đừng chỉ nghiên cứu những đối tượng còn thành công. Những trường hợp đã rời đi hoặc thất bại thường không còn trong dữ liệu đang nhìn.
- 1
Ai đã nhận cùng ưu đãi này?
Mọi khách nhận giảm 20%, không chỉ khách mua lại
- 2
Bao nhiêu người không quay lại?
Khách nhận giảm giá rồi không mua nữa vẫn phải đếm
- 3
Nhóm thất bại có trong dữ liệu không?
Khách đã rời đi thường biến mất khỏi báo cáo
- 4
So với nhóm không nhận ưu đãi thì sao?
Tỷ lệ quay lại của cả hai nhóm, cùng một kỳ
- 5
Kết luận có đúng với mọi khách không?
Chỉ nhìn khách mua lại: giảm giá có vẻ tạo trung thành
CEO takeaway: Không thấy người rời đi, kết luận sẽ lệch.
Việc của CEO: Hỏi: còn những ai đã rời đi?
Ví dụ minh họa: khách mua lại nhiều nhất từng dùng mã giảm 20%.
28Nguyên tắc
Dự báo là một khoảng, không phải lời hứa
Dự báo nào cũng có độ bất định. Hãy nói rõ điều đó: đưa kịch bản cơ sở kèm khoảng có khả năng xảy ra, thay vì một con số chắc nịch.
- 1
Kịch bản cơ sở là bao nhiêu?
Kịch bản cơ sở: tháng tới 10 tỷ
- 2
Khoảng có khả năng xảy ra là gì?
Khoảng có khả năng: 9,2–10,8 tỷ
- 3
Thấp nhất trong khoảng là bao nhiêu?
Cận dưới: 9,2 tỷ (−8% so với kịch bản cơ sở)
- 4
Cao nhất trong khoảng là bao nhiêu?
Cận trên: 10,8 tỷ (+8% so với kịch bản cơ sở)
- 5
Con số này là ước tính hay lời hứa?
Tránh câu “tháng tới sẽ là 10 tỷ”
CEO takeaway: Nói 9,2–10,8 tỷ, không chỉ “10 tỷ”.
Việc của CEO: Yêu cầu mọi dự báo kèm khoảng.
Ví dụ minh họa: kịch bản cơ sở 10 tỷ, khoảng có khả năng 9,2–10,8 tỷ.
29Nguyên tắc
Quyết định tốt phải đứng vững qua nhiều kịch bản
Một con số dự báo khiến ta chỉ chuẩn bị cho một tương lai. Hãy lập kịch bản xấu, cơ sở, tốt và biết điều kiện nào đẩy doanh nghiệp sang kịch bản khác.
- 1
Kịch bản xấu trông thế nào?
Xấu: 8 tỷ, CAC +20%, chuyển đổi −10%
- 2
Kịch bản cơ sở là gì?
Cơ sở: 10 tỷ, giữ đà hiện tại
- 3
Điều gì mở ra kịch bản tốt?
Tốt: 12 tỷ, chiến dịch bứt phá và đủ hàng
- 4
Quyết định có đứng vững cả ba?
Quyết định quan trọng phải ổn ở mọi tương lai hợp lý
- 5
Dấu hiệu nào báo ta đang trượt xuống?
Điều kiện nào đẩy ta giữa các kịch bản
CEO takeaway: Giá trị nằm ở điều kiện, không ở ba con số.
Việc của CEO: Hỏi: điều gì đẩy ta sang kịch bản xấu?
Ví dụ minh họa: xấu 8 tỷ, cơ sở 10 tỷ, tốt 12 tỷ doanh thu.
30Nguyên tắc
Biết biến số nào nhạy nhất
Xác định biến số nào tác động mạnh nhất đến kết quả. Cùng một mức thay đổi, có biến chỉ nhích lợi nhuận một chút, có biến kéo lợi nhuận đi rất xa.
- 1
Lưu lượng truy cập tăng 10% thì sao?
Lợi nhuận: +4%
- 2
Tỷ lệ chuyển đổi tăng 10% thì sao?
Lợi nhuận: +8%
- 3
Giá trị đơn trung bình tăng 10% thì sao?
Giá trị đơn trung bình (AOV): lợi nhuận +6%
- 4
Giá vốn hàng bán tăng 10% thì sao?
Giá vốn (COGS): lợi nhuận -14%
- 5
Biến nào đáng được chú ý nhiều nhất?
Giá vốn: nhạy nhất, cần quản lý sát nhất
CEO takeaway: Cùng mức thay đổi, tác động rất khác nhau.
Việc của CEO: Dồn sức quản lý biến nhạy nhất.
Ví dụ minh họa: mỗi biến tăng 10%, các biến khác giữ nguyên.
31Nguyên tắc
Tách dữ kiện khỏi diễn giải
Phân biệt điều quan sát được với điều ban điều hành tin là nó có nghĩa. Một dữ kiện thường có nhiều cách giải thích.
- 1
Điều gì thực sự đã đo được?
Dữ kiện: doanh thu giảm 15%
- 2
Ai đang nói nó có nghĩa là gì?
Diễn giải: “nhu cầu thương hiệu đang yếu đi”
- 3
Có phải hàng đã hết trong kho?
Cách giải thích khác: thiếu hàng tồn kho
- 4
Có chiến dịch nào vừa dừng không?
Cách giải thích khác: chiến dịch quảng cáo đã dừng
- 5
Giá hay mùa vụ có thay đổi không?
Cách giải thích khác: đổi giá bán, yếu tố mùa vụ
CEO takeaway: Số đo là dữ kiện; lý do là diễn giải.
Việc của CEO: Hỏi: đây là dữ kiện hay diễn giải?
Ví dụ minh họa: doanh thu giảm 15% và năm cách giải thích.
32Nguyên tắc
Quyết định quan trọng cần giả định rõ ràng
Viết ra những điều phải đúng để quyết định thành công. Khi kết quả trượt, ban lãnh đạo xem được giả định nào sai thay vì kể lại câu chuyện.
- 1
Điều gì phải đúng để quyết định thành công?
Ghi từng giả định ra giấy trước khi duyệt
- 2
Mỗi cửa hàng cần bao nhiêu lượt khách?
Giả định 1: lượng khách ≥ X
- 3
Biên lợi nhuận cửa hàng phải đạt bao nhiêu?
Giả định 2: biên EBITDA cửa hàng ≥ Y
- 4
Bao lâu thì hoàn vốn?
Giả định 3: hoàn vốn ≤ 24 tháng
- 5
Kết quả trượt thì xem gì trước?
Giả định nào sai, không viết lại câu chuyện
CEO takeaway: Giả định viết ra mới kiểm tra được.
Việc của CEO: Đòi danh sách giả định trước khi duyệt
Ví dụ minh họa: mở năm cửa hàng; X và Y là ngưỡng doanh nghiệp tự đặt.
33Nguyên tắc
Tách quyết định khó đảo ngược
Mức bằng chứng cần có phải tương xứng với khả năng đảo ngược và thiệt hại nếu sai. Phép thử nhỏ thì làm nhanh, cam kết vốn lớn thì phải xét kỹ.
- 1
Quyết định này có rút lại được không?
Đảo ngược được: thử chiến dịch 100 triệu
- 2
Nếu sai, thiệt hại lớn nhất là bao nhiêu?
Khó đảo ngược: xây kho 150 tỷ
- 3
Phép thử nhỏ có cần duyệt nhiều tầng?
Không: thử nhanh, giới hạn ngân sách và thời gian
- 4
Cam kết lớn cần thêm bằng chứng gì?
Kịch bản, độ nhạy, thẩm định kỹ
- 5
Duyệt chậm có đang gây hại không?
Duyệt chậm phép thử rẻ hại như vội cam kết vốn
CEO takeaway: Thử nhỏ thì nhanh, cam kết lớn thì kỹ.
Việc của CEO: Phân loại quyết định trước khi duyệt.
Ví dụ minh họa: chiến dịch thử 100 triệu, kho hàng 150 tỷ.
34Nguyên tắc
Tốc độ ra quyết định tính trên cả chuỗi
Thời gian phản ứng của doanh nghiệp là tổng bốn độ trễ: dữ liệu, phân tích, ra quyết định và thực thi. Hãy rút ngắn cả chuỗi, không chỉ tốc độ truy vấn.
- 1
Dữ liệu về tới tay sau bao lâu?
Độ trễ dữ liệu: từ lúc phát sinh tới lúc thấy số
- 2
Phân tích xong mất bao lâu?
Độ trễ phân tích: từ lúc thấy số tới lúc hiểu
- 3
Bao lâu thì có quyết định?
Độ trễ quyết định: ví dụ 30 ngày chờ duyệt
- 4
Quyết xong, bao lâu thì làm?
Độ trễ thực thi: từ lúc duyệt tới lúc chạy
- 5
Khâu nào đang kéo chậm cả chuỗi?
Việc thử an toàn trong 2 ngày thì đừng chờ 30 ngày
CEO takeaway: Dữ liệu tức thời vô ích nếu duyệt 30 ngày.
Việc của CEO: Rút ngắn khâu chờ duyệt của chính mình
Ví dụ minh họa: dữ liệu thời gian thực, nhưng duyệt mất 30 ngày thay vì 2.
35Nguyên tắc
Insight không thành hành động là vô giá trị
Mỗi insight phải đổi một quyết định, mở một thử nghiệm, tạo một kiểm soát, hoặc được ghi rõ là “không hành động”. Đúng mà không ai làm thì vẫn bằng không.
- 1
Insight này đổi quyết định nào?
Đổi quyết định: nhập thêm hàng cho SKU A
- 2
Có cần thử nghiệm trước không?
Hoặc mở một thử nghiệm để kiểm chứng
- 3
Cần tạo kiểm soát gì để không lặp lại?
Hoặc tạo kiểm soát: cảnh báo khi tồn kho thấp
- 4
Nếu không làm gì, đã ghi lại chưa?
Hoặc ghi rõ “không hành động” và lý do
- 5
Điều gì xảy ra nếu insight nằm yên?
Không ai lo nhập hàng: 7 ngày sau SKU A hết hàng
CEO takeaway: Insight đúng mà nằm yên vẫn bằng không.
Việc của CEO: Chốt mỗi insight thành một hành động.
Ví dụ minh họa: hệ thống báo rủi ro hết hàng SKU A, không ai nhập thêm hàng.
36Nguyên tắc
Mỗi việc cần người phụ trách, hạn và kết quả
Mỗi hành động cần một người phụ trách, một hạn chót và một kết quả kỳ vọng, kèm ngày xem lại. Thiếu một trong ba, đó mới là ý định.
- 1
Dữ liệu cho thấy điều gì?
Insight: CAC kênh TikTok tăng 32%
- 2
Cụ thể sẽ làm gì?
Giảm 20% ngân sách quảng cáo tìm khách mới
- 3
Ai chịu trách nhiệm?
Người phụ trách: trưởng nhóm Performance
- 4
Hạn chót là khi nào?
Hạn chót: thứ Sáu
- 5
Kỳ vọng kết quả gì, khi nào xem lại?
CAC giảm 15%, xem lại sau 7 ngày
CEO takeaway: “Nên làm” chưa phải là thực thi.
Việc của CEO: Hỏi: ai làm, hạn nào, kỳ vọng gì?
Ví dụ minh họa: CAC TikTok +32%, giảm ngân sách 20%, kỳ vọng CAC −15%.
37Nguyên tắc
Mỗi quyết định lớn phải được đo lại kết quả
Mỗi hành động quan trọng cần khép vòng bằng một lần xem lại kết quả: số liệu trước và sau, đọc theo mục tiêu ban đầu của quyết định.
- 1
Ta đã thay đổi điều gì?
Giá bán: 500k lên 525k (+5%)
- 2
Khách mua ít đi hay nhiều hơn?
Tỷ lệ chuyển đổi: 4,2% xuống 3,9%
- 3
Mỗi đơn lãi hơn hay kém đi?
Biên lợi nhuận: 42% lên 45%
- 4
Tổng lợi nhuận tăng hay giảm?
Lợi nhuận: 1,8 tỷ lên 2,0 tỷ
- 5
Kết quả này có đúng mục tiêu không?
Đánh giá đúng hay sai tùy mục tiêu ban đầu
CEO takeaway: Chuyển đổi giảm, nhưng lợi nhuận tăng.
Việc của CEO: Hẹn ngày đo kết quả cho mỗi quyết định
Ví dụ minh họa: tăng giá 5%, so số liệu trước và sau quyết định.
38Nguyên tắc
Xây bộ nhớ quyết định cho công ty
Lưu lại bằng chứng, giả định, quyết định, kết quả kỳ vọng, kết quả thực tế và bài học, để quyết định sau học được từ quyết định trước.
- 1
Khi đó ta dựa vào bằng chứng nào?
Số liệu và báo cáo đã dùng lúc quyết định
- 2
Ta đã giả định điều gì?
Giả định về khách hàng, giá, chi phí
- 3
Ta quyết định gì, vì sao?
Quyết định, ngày quyết và lý do
- 4
Kỳ vọng gì, thực tế ra sao?
Kết quả kỳ vọng ghi trước, kết quả thực tế đo sau
- 5
Sáu tháng sau, ta học được gì?
Quyết định giá nào hiệu quả, giả định nào sai
CEO takeaway: Quyết định không ghi lại thì không học được.
Việc của CEO: Ghi hồ sơ cho mỗi quyết định lớn.
Ví dụ minh họa: rà lại các quyết định giá sau sáu tháng.
39Nguyên tắc
Lợi thế dài hạn là tốc độ học
Lợi thế lâu dài không chỉ đến từ phân tích giỏi hơn, mà từ vòng học ngắn hơn và được kiểm chứng: thử, đo, rút ra bài học, rồi thử tiếp.
- 1
Một vòng thử, đo, học của ta mất bao lâu?
Công ty A: mỗi quý một vòng
- 2
Mỗi năm ta học được bao nhiêu vòng?
Công ty B: mỗi tuần một vòng
- 3
Bài học có được kiểm chứng không?
Công ty B dùng thử nghiệm có đối chứng
- 4
Vòng nào đang chậm nhất?
Ra quyết định, làm, đo hay học: rút ngắn chỗ đó
- 5
Học nhanh có làm sai, lộ dữ liệu, lỗ?
Nhanh mà vẫn đúng, an toàn và có lãi
CEO takeaway: Cùng dữ liệu, vòng học ngắn thắng dần.
Việc của CEO: Rút ngắn mỗi vòng thử, đo, học.
Ví dụ minh họa: công ty A học theo quý, công ty B theo tuần.
40Nguyên tắc
Không phải ai cũng được truy cập mọi thứ
Quyền truy cập dữ liệu đi theo nhu cầu công việc và nguyên tắc quyền tối thiểu: mỗi vai trò chỉ thấy phần dữ liệu cần cho việc của mình.
- 1
Ai được xem số bán hàng?
Bán hàng: các đội kinh doanh
- 2
Ai được xem bảng lương?
Lương: Nhân sự và Tài chính
- 3
Ai được xem dữ liệu cá nhân khách hàng?
Chỉ những vai trò được cấp quyền rõ ràng
- 4
Ai được xem số tài chính chiến lược?
Ban lãnh đạo và Tài chính
- 5
Cấp quyền dựa trên điều gì?
Nhu cầu công việc, và chỉ quyền tối thiểu
CEO takeaway: Mỗi vai trò chỉ thấy dữ liệu mình cần.
Việc của CEO: Duyệt ai được xem dữ liệu nào
Ví dụ minh họa: bốn nhóm dữ liệu và những vai trò được xem.
41Nguyên tắc
Bảo vệ dữ liệu khách hàng ngay từ thiết kế
Dữ liệu vừa là tài sản vừa là rủi ro. Chỉ thu thập và lưu giữ những gì có mục đích kinh doanh chính đáng.
- 1
Dữ liệu này phục vụ quyết định nào?
Chỉ thu khi có mục đích kinh doanh chính đáng
- 2
Có thật cần thông tin nhạy cảm này?
Thu “phòng khi cần” chưa chắc giúp quyết định
- 3
Giữ nó thì gánh rủi ro gì?
Rủi ro lộ dữ liệu, tuân thủ và quản trị
- 4
Giữ đến bao giờ?
Chỉ lưu khi mục đích kinh doanh vẫn còn
- 5
Đây là tài sản hay gánh nặng?
Cả hai: mỗi trường dữ liệu là một trách nhiệm
CEO takeaway: Không thu dữ liệu chỉ để phòng khi cần.
Việc của CEO: Hỏi: dữ liệu này dùng cho việc gì?
Ví dụ minh họa: thu thông tin nhạy cảm của khách “phòng khi cần”.
42Nguyên tắc
Mọi thay đổi quan trọng phải truy vết được
Định nghĩa, cấu hình, quyền truy cập và các thay đổi tài chính hay kinh doanh quan trọng đều phải để lại nhật ký thay đổi.
- 1
Ai đã thay đổi?
Người sửa: ai đã đổi mức thuế VAT
- 2
Thay đổi lúc nào?
Thời điểm: ngày giờ thay đổi có hiệu lực
- 3
Đổi từ giá trị nào sang giá trị nào?
Từ gì sang gì: thuế VAT từ 8% lên 10%
- 4
Vì sao lại đổi?
Lý do: ghi kèm căn cứ, không chỉ con số mới
- 5
Thay đổi nào bắt buộc có nhật ký?
Định nghĩa, cấu hình, quyền, tài chính, kinh doanh
CEO takeaway: Không có dấu vết thì không được thay đổi.
Việc của CEO: Đòi nhật ký cho mọi thay đổi lớn.
Ví dụ minh họa: thuế VAT đổi từ 8% lên 10%.
43Nguyên tắc
Dashboard của CEO phải nhỏ
Màn hình điều hành chỉ giữ tập chỉ số nhỏ nhất đủ nói sức khỏe doanh nghiệp và ưu tiên quyết định. Đó là cửa vào doanh nghiệp, không phải kho mọi chỉ số.
- 1
Doanh thu có thật sự tăng?
Tăng trưởng: doanh thu, GMV theo đúng định nghĩa
- 2
Mỗi đơn còn lãi bao nhiêu?
Lợi nhuận: biên đóng góp
- 3
Khách có quay lại, kéo khách tốn bao nhiêu?
Khách hàng: tỷ lệ mua lại; thu hút khách: CAC
- 4
Kho, dịch vụ và tiền mặt còn ổn?
Vận hành: tồn kho, dịch vụ; tiền: thanh khoản, runway
- 5
Có ngoại lệ trọng yếu nào không?
Rủi ro: các ngoại lệ trọng yếu
CEO takeaway: Dashboard là cửa vào, không phải nhà kho.
Việc của CEO: Chỉ giữ vài chỉ số sống còn.
Ví dụ minh họa: bảy nhóm chỉ số theo bảng của nguyên tắc 43.

44Nguyên tắc
Ngoại lệ quan trọng hơn quá tải thông tin
Làm nổi bật những gì đã thay đổi, bị hỏng, vượt ngưỡng hoặc cần một quyết định, thay vì bày ra mọi chỉ số.
- 1
Chỉ số nào vừa thay đổi mạnh?
Doanh thu −20%
- 2
Chi phí nào đang vượt ngưỡng?
CAC +35%
- 3
Hàng có đang nằm kho lâu hơn?
Số ngày tồn kho +40%
- 4
Khâu nào đang hỏng?
Tỷ lệ hoàn tiền tăng gấp đôi
- 5
Bằng chứng nào đứng sau ngoại lệ?
Mỗi ngoại lệ kèm bằng chứng của nó
CEO takeaway: Trăm chỉ số xanh không cần CEO xem.
Việc của CEO: Đòi báo ngoại lệ kèm bằng chứng.
Ví dụ minh họa: thay vì 100 KPI xanh, chỉ đưa lên bốn ngoại lệ.